


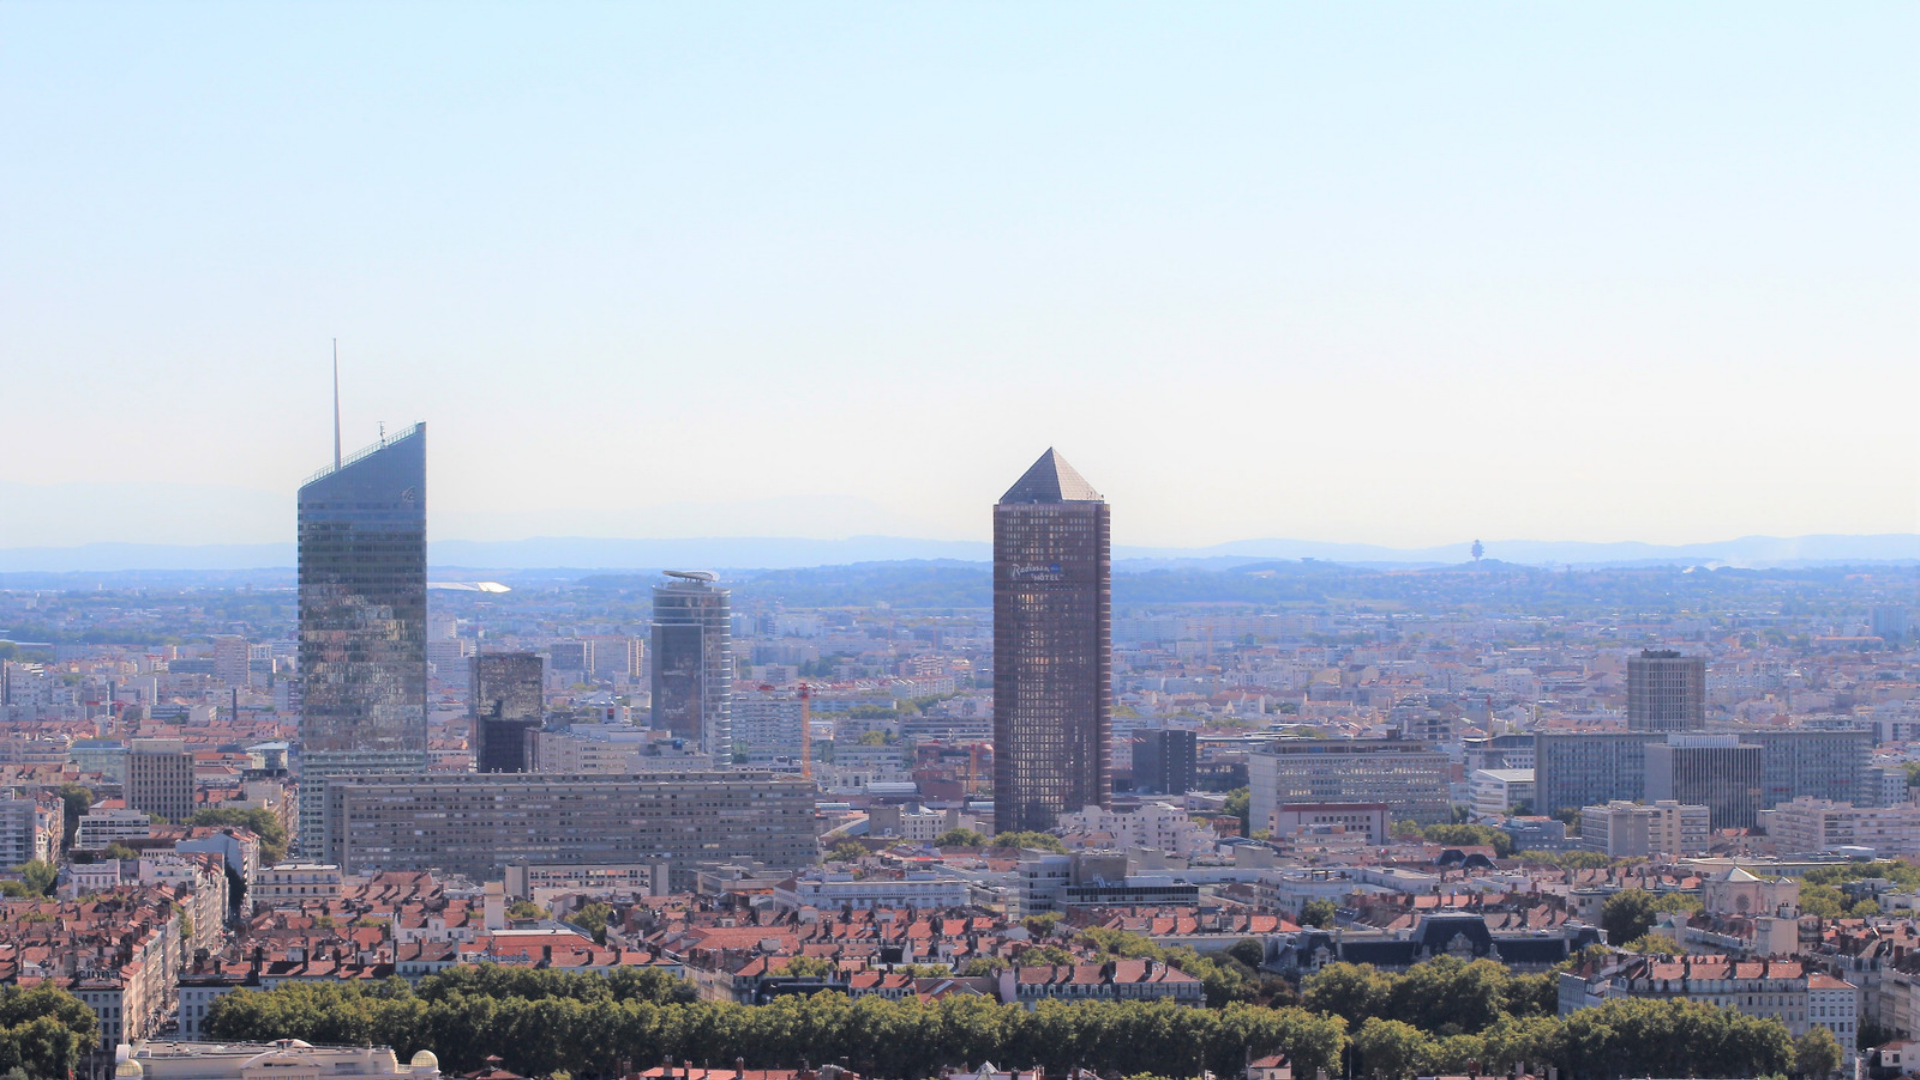
En 2024, aucune région française n’a ouvert autant d’usines qu’Auvergne-Rhône-Alpes. Le Baromètre industriel de l’État y recense 59 ouvertures ou extensions significatives pour 27 fermetures ou réductions, soit 32 ouvertures nettes sur les 89 enregistrées dans tout le pays. Plus d’un tiers de la réindustrialisation française mesurée par l’État se joue donc dans la région.
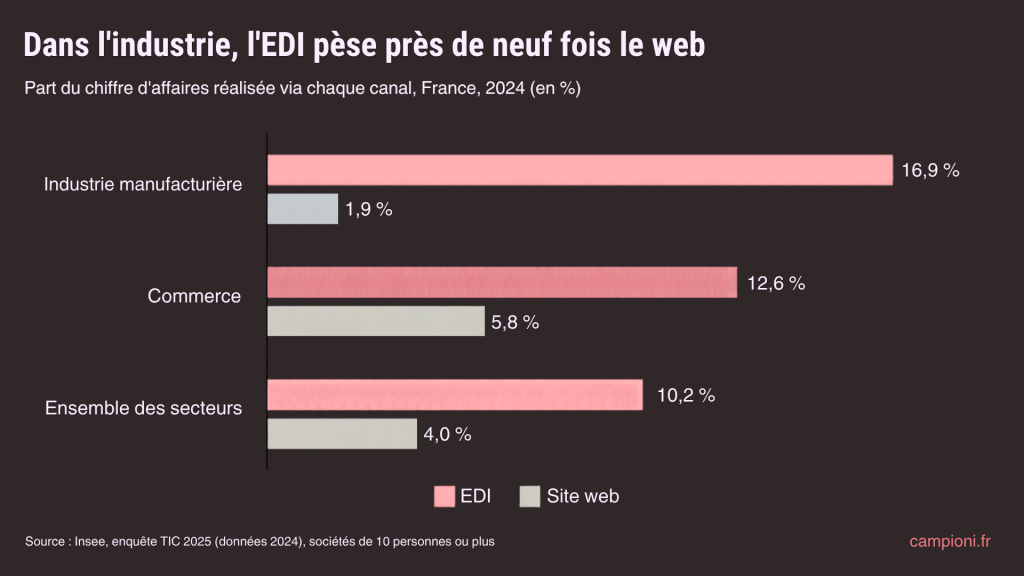
Dans le même temps, l’enquête TIC de l’Insee publiée en juillet 2026 livre un chiffre qui devrait interpeller tout dirigeant industriel. En France, les commandes reçues via un site web ne pèsent que 1,9 % du chiffre d’affaires de l’industrie manufacturière. Les échanges de données informatisés (EDI), eux, en représentent 16,9 %, soit près de neuf fois plus.
Voilà le paradoxe de la première région industrielle de France. Son commerce électronique B2B existe bel et bien, mais il circule là où personne ne le regarde : dans les flux EDI, les catalogues punch-out et les plateformes d’e-procurement de ses grands comptes. Le web, lui, reste marginal. Et c’est précisément là que se trouve le gisement inexploité : les PME clientes, trop petites pour être connectées en EDI, trop nombreuses pour être servies rentablement par la force de vente.
Pour décrypter ce paradoxe, je m’appuie sur les données publiques disponibles et sur mon expérience de terrain chez trois acteurs de la distribution professionnelle implantés dans la région. Une précision de méthode s’impose dès maintenant : il n’existe aucune mesure régionale du e-commerce B2B. Les chiffres de l’Insee cités ici sont nationaux, et le tissu économique régional permet d’en tirer les conséquences pour Auvergne-Rhône-Alpes.
Le e-commerce B2B qui ne se voit pas
Quand on parle de e-commerce, on pense spontanément à un site marchand, à un panier, à un tunnel de commande. En B2B industriel, cette image est trompeuse. La statistique publique distingue deux canaux de vente électronique : le web, où le client passe commande via une interface, et l’EDI, où les systèmes d’information du client et du fournisseur échangent commandes, avis d’expédition et factures dans un format standardisé, sans saisie humaine.
Dans l’industrie, le second écrase le premier. Selon l’Insee, 16,1 % des sociétés de l’industrie manufacturière ont reçu des commandes via un site web en 2024, mais ces commandes ne représentent que 1,9 % de leur chiffre d’affaires. À l’inverse, 12,6 % seulement ont reçu des commandes par EDI, et ce canal pèse 16,9 % de leur chiffre d’affaires. Le web touche donc davantage d’entreprises, mais l’EDI concentre l’essentiel des volumes.
Le secteur du commerce suit la même logique, de façon moins extrême : 5,8 % du chiffre d’affaires via le web, 12,6 % via l’EDI. Toutes activités confondues, le rapport reste de un à deux et demi en faveur de l’EDI (4,0 % contre 10,2 %).
Ce déséquilibre n’est pas nouveau. Dès 2017, l’Insee constatait que l’EDI représentait les deux tiers des ventes dématérialisées des sociétés françaises, le web se partageant le tiers restant entre B2B et B2C. La structure est stable parce qu’elle répond à une logique économique : un flux EDI coûte cher à mettre en place, mais il devient très peu coûteux à l’usage. Il est donc rentable pour des relations à fort volume et à forte récurrence, c’est-à-dire pour les comptes clés.
Pour une région où l’industrie pèse lourd, la conséquence est directe. Une grande partie du « digital B2B » rhônalpin est invisible dans les classements e-commerce, les baromètres de trafic ou les palmarès de sites. Elle existe pourtant, dans les ERP et les plateformes achats. Un dirigeant qui évaluerait sa maturité digitale au seul prisme de son site web passerait à côté de l’essentiel. Il commettrait aussi l’erreur inverse en croyant que l’EDI suffit à couvrir tous ses clients.
Un tissu régional à deux vitesses
Pour comprendre pourquoi ce partage entre EDI et web compte autant en Auvergne-Rhône-Alpes, il faut regarder la structure des entreprises de la région. L’Insee et la CCI régionale en ont dressé un portrait détaillé, sur la base des données 2015. Deux réalités y cohabitent.
La première est celle des ETI et des grands groupes. Près de 2 600 ETI sont présentes dans la région à travers 20 500 établissements, soit près d’une ETI française sur deux, et 460 y ont installé leur siège social. La quasi-totalité des 287 grandes entreprises françaises y comptent au moins un établissement. Ces organisations ont des directions achats structurées, des ERP, des procédures de validation. Ce sont elles que l’EDI et le punch-out servent naturellement.
La seconde réalité est celle des PME. Avec 21 700 PME hors micro-entreprises employant 488 000 salariés en équivalent temps plein, elles constituent le premier employeur de la région : 30 % des effectifs salariés, contre 28 % au niveau national. Elles sont aussi profondément ancrées dans le territoire, puisque 93 % des salariés de PME travaillent dans des entreprises majoritairement implantées en Auvergne-Rhône-Alpes. Pour un industriel ou un distributeur régional, elles forment donc le cœur de la clientèle de proximité.
Or ces deux populations n’ont pas du tout le même rapport au commerce électronique. Les données nationales de l’Insee le montrent clairement. En 2021, 41 % des entreprises de 250 personnes ou plus réalisaient des ventes électroniques, pour 15 % de leur chiffre d’affaires. Chez les entreprises de 10 à 19 personnes, ces proportions tombent à 12 % et 2 %. Et l’écart tient d’abord à l’EDI : en 2017, 31 % des sociétés de 250 personnes ou plus y recouraient, contre 5 % seulement de celles de 10 à 49 personnes.
Ces chiffres décrivent les entreprises en tant que vendeuses, mais ils révèlent une réalité qui vaut aussi côté achats. Un flux EDI suppose un système d’information structuré des deux côtés de la relation. Une PME de 30 personnes, qui commande ses consommables, ses pièces d’usure ou ses EPI par téléphone, par mail ou au comptoir, n’a ni l’outil ni le volume pour justifier une intégration. Le fournisseur non plus. Le tissu régional fonctionne donc à deux vitesses : des grands comptes connectés, et une longue traîne de PME qui achètent encore largement hors ligne.
EDI et punch-out : la bonne réponse pour les comptes clés
Il serait faux de voir dans la domination de l’EDI un retard technologique. Pour les ETI et les grands comptes, c’est au contraire la forme la plus aboutie du commerce électronique B2B. Mon expérience chez Martin Belaysoud, où je pilotais la stratégie e-commerce et e-business des filiales Mabéo Industries et Téréva, puis dans le groupe Rubix, l’a confirmé à chaque fois : l’EDI et les catalogues punch-out sont des leviers digitaux d’une puissance considérable.
Le principe du punch-out mérite d’être rappelé, car il reste mal connu hors des directions achats. L’acheteur ne quitte jamais son outil d’achat. Depuis sa plateforme d’e-procurement ou son ERP, il ouvre le catalogue du fournisseur, y retrouve ses prix négociés et son assortiment référencé, compose son panier, puis le rapatrie dans son propre circuit de validation. La commande validée repart ensuite chez le fournisseur, souvent par EDI, et la facture suit le même chemin.
Pour le client, les bénéfices sont évidents : respect des contrats cadres, maîtrise des dépenses, traçabilité complète. Pour le fournisseur, ils sont plus stratégiques encore. Le coût de traitement d’une commande s’effondre, les erreurs de saisie disparaissent, et surtout la relation se verrouille. Une fois intégré dans le système achats d’un grand compte, un fournisseur devient coûteux à remplacer. Le punch-out est un outil de fidélisation autant qu’un canal de vente. Pour aller plus loin sur les solutions du marché, voir le panorama des solutions d’e-procurement pour les achats B2B.
Ces dispositifs ont toutefois trois limites, souvent sous-estimées au moment de décider. La première est leur coût unitaire : chaque intégration est un projet, avec ses échanges techniques, ses tests et sa maintenance. Il ne se justifie que pour des comptes à fort volume. La deuxième est leur dépendance à la donnée produit. Un catalogue punch-out mal structuré, aux références incomplètes ou aux attributs incohérents, dégrade immédiatement l’expérience de l’acheteur. C’est l’une des raisons pour lesquelles le catalogue produit est un actif stratégique, et non un sujet technique à déléguer.
La troisième limite est propre à l’EDI, et c’est la plus souvent oubliée. Un flux EDI est un tuyau transactionnel : il transmet une commande déjà décidée, sans aucune expérience d’achat autour. Pas de recommandations de produits complémentaires, pas de mise en avant des nouveautés, pas de personnalisation de l’offre, pas de recherche ni de navigation. Le client commande ce qu’il commande déjà, et rien d’autre. Le punch-out se distingue nettement sur ce point : parce que l’acheteur navigue dans le catalogue du fournisseur, celui-ci peut lui proposer des produits associés, des alternatives ou une offre personnalisée. Le site e-commerce va plus loin encore. L’EDI sécurise donc le chiffre d’affaires récurrent, mais il ne fait pas grandir le panier : chez un compte connecté uniquement en EDI, la conquête de nouvelles familles de produits repose entièrement sur la force de vente.
Cette convergence entre e-commerce et e-procurement n’est pas nouvelle. Dès 2017, chez Mabéo Industries, nous proposions déjà aux clients professionnels un continuum de solutions digitales personnalisées, « de l’e-commerce à l’e-procurement ». J’ai porté la même ambition chez Paredes : offrir à tous les clients, quelle que soit leur typologie, la même expérience d’achat simple et moderne, du site e-commerce au catalogue punch-out dynamique. Le grand compte connecté à son outil d’achat et la PME qui commande en ligne retrouvent alors leurs propres conditions négociées, la même disponibilité en temps réel et le même niveau de service.
Huit ans plus tard, j’ai porté la même ambition chez Paredes : offrir à tous les clients, quelle que soit leur typologie, la même expérience d’achat simple et moderne, du site e-commerce au catalogue punch-out dynamique. Le grand compte connecté à son outil d’achat et la PME qui commande en ligne retrouvent alors leurs propres conditions négociées, la même disponibilité en temps réel et le même niveau de service.
En résumé, l’EDI et le punch-out répondent parfaitement aux besoins d’une minorité de clients qui pèsent lourd dans le chiffre d’affaires. Ils ne disent rien de la majorité des clients, qui pèsent moins chacun mais beaucoup ensemble.
Les PME, angle mort du digital B2B régional
C’est ici que se situe le véritable enjeu. Les PME clientes forment une longue traîne : des milliers de comptes, des paniers modestes, des commandes fréquentes et peu prévisibles. Trop petites pour justifier une intégration EDI, elles sont aussi trop nombreuses pour être visitées régulièrement par un commercial terrain. Elles sont donc servies par les canaux les plus coûteux à l’unité : le téléphone, le mail ressaisi à la main, le comptoir d’agence.
Le web est précisément le canal conçu pour cette population. Il permet de servir en libre-service, à coût marginal quasi nul, des clients qui n’ont pas besoin d’un interlocuteur pour recommander leurs consommables. Il libère les commerciaux pour les comptes et les projets qui méritent leur temps. Et il donne enfin une visibilité sur des comportements d’achat que les canaux traditionnels laissent dans l’ombre.
Les acheteurs professionnels le réclament d’ailleurs explicitement. Selon une étude de la Fevad réalisée par Next Content auprès de 855 acheteurs professionnels en ligne, 51 % souhaiteraient être plus autonomes dans le suivi de leurs commandes, 48 % dans la recherche de produits et 44 % dans leurs demandes de devis. Cette autonomie ne signifie pas la fin de la relation : 42 % ont contacté leur fournisseur avant, pendant ou après leur dernière commande en ligne, et cette part atteint 50 % dans les organisations de 250 salariés ou plus. Un bon site B2B ne remplace pas l’interlocuteur, il le rend joignable au bon moment.
Pourtant, l’offre reste largement absente. En 2017, l’Insee relevait que seuls 11 % des sites web des sociétés de l’industrie et de la construction proposaient la commande en ligne, contre 45 % dans le commerce. Les sites industriels restent majoritairement des vitrines institutionnelles ou des catalogues consultables, sans possibilité d’acheter. Et quand la commande en ligne existe, elle déçoit souvent : prix publics au lieu des prix négociés, recherche incapable de retrouver une référence fabricant, absence de disponibilité en temps réel, paiement par carte là où le client attend un règlement à 30 jours.
Chez Paredes, la refonte UX, la migration vers une PWA et l’intégration d’un moteur de recherche de nouvelle génération ont montré qu’un site B2B peut devenir un vrai canal de croissance dès lors qu’il est pensé pour l’acheteur professionnel et non comme une copie d’un site grand public. Les fonctionnalités B2B indispensables sont connues : prix et conditions par compte, listes de réassort, commande rapide par référence, devis en ligne, gestion multi-utilisateurs, modes de paiement adaptés au B2B. Les arbitrages UX spécifiques à la vente aux professionnels le sont aussi. La difficulté n’est pas technique, elle est organisationnelle.
Il existe enfin un risque à laisser ce terrain inoccupé. Les PME qui ne trouvent pas chez leur fournisseur habituel une expérience d’achat en ligne satisfaisante la trouvent ailleurs, notamment sur les places de marché généralistes qui ont investi le B2B. Chaque réassort qui part vers une plateforme est une relation client qui s’érode. La question de savoir s’il faut construire ou intégrer une marketplace B2B se pose alors en des termes très concrets.
Trois modèles selon la place dans la chaîne de valeur
Il n’existe pas de stratégie digitale B2B unique pour la région. La bonne combinaison entre EDI, punch-out et web dépend d’abord de la position de l’entreprise dans sa filière.
| Modèle | Clients principaux | Canal digital dominant | Rôle du web | Piège à éviter |
|---|---|---|---|---|
| Industriel fabricant | Grands comptes, distributeurs, PME en direct | EDI avec les donneurs d’ordre et les distributeurs | Pièces de rechange, consommables, service après-vente pour les PME | Le conflit de canal avec ses propres distributeurs |
| Distributeur ou négoce professionnel | Comptes clés et longue traîne de PME, artisans, collectivités | Punch-out et EDI pour les comptes clés | Canal de réassort en libre-service, complémentaire des agences et du comptoir | Un site conçu comme une vitrine, sans prix client ni stock |
| ETI multi-sites ou multi-marques | Portefeuille mixte selon les filiales | Hétérogène, souvent un outil par filiale | Plateforme mutualisée, porte d’entrée unique pour les PME | La dispersion des outils et des données prod |
L’industriel fabricant vend l’essentiel de ses volumes à des donneurs d’ordre et à des distributeurs, connectés par EDI. Le web ne doit pas chercher à court-circuiter le réseau, au risque de déclencher un conflit de canal destructeur. Son terrain naturel est l’après-vente : pièces d’usure, consommables, pièces de rechange commandées par les PME utilisatrices de ses équipements. C’est un chiffre d’affaires récurrent, souvent mieux margé que la vente d’équipements, et encore largement traité par téléphone.
Le distributeur professionnel est sans doute le plus concerné. C’est le modèle que j’ai pratiqué chez Martin Belaysoud, avec des sites marchands dédiés aux clients professionnels de Mabéo Industries et de Téréva, aux côtés de solutions d’e-procurement pour les grands comptes. Le web n’y remplace ni l’agence ni le comptoir : il les prolonge. Un artisan peut préparer sa commande en ligne et la retirer en agence, consulter son historique, retrouver ses prix. Cette articulation entre numérique et physique est au cœur de ce que j’ai appelé l’offline comme accélérateur de croissance du e-commerce B2B. Elle faisait déjà l’objet de mon entretien avec Négoce Magazine sur la transformation du commerce B2B.
L’ETI multi-sites ou multi-marques, enfin, cumule souvent les situations. Chaque filiale a construit ses propres outils, à son rythme, avec ses propres référentiels. Le résultat est un paysage fragmenté où la PME cliente de deux filiales doit utiliser deux sites, deux comptes, deux logiques. L’enjeu est ici de mutualiser une plateforme et une donnée produit communes, tout en préservant les spécificités commerciales de chaque métier.
Clés de mise en œuvre
Transformer ce constat en plan d’action suppose de traiter le sujet comme une question de stratégie commerciale, et non comme un projet informatique. Cinq chantiers structurent la démarche.
Segmenter le portefeuille par coût de service. Le point de départ est une lecture fine de la base clients : volume annuel, fréquence de commande, coût de traitement, maturité digitale. Cette segmentation fait généralement apparaître trois groupes : quelques dizaines de comptes clés qui justifient une intégration EDI ou punch-out, un cœur de clients actifs à accompagner par la force de vente, et une longue traîne de PME pour lesquelles le web doit devenir le canal par défaut.
Affecter un canal cible à chaque segment. L’objectif n’est pas d’imposer le digital à tous, mais de proposer à chaque client le canal le plus efficace pour lui et pour l’entreprise. Un compte clé connecté en punch-out n’a pas besoin du site. Une PME qui recommande chaque mois les mêmes références n’a pas besoin d’une visite commerciale.
Aligner la force de vente. C’est le point de rupture de la plupart des projets. Si un commercial perd sa commission quand son client commande en ligne, il le dissuadera, consciemment ou non. Le sujet de la résistance des commerciaux au e-commerce B2B doit être traité en amont, par les règles de commissionnement et par le rôle confié au commercial dans l’accompagnement de ses clients vers le web.
Investir dans la donnée produit. EDI, punch-out et web reposent sur le même socle : un référentiel produit complet, cohérent et à jour. C’est souvent le chantier le plus long et le moins visible, mais aussi celui qui conditionne tous les autres. Les principes de gouvernance de la donnée produit s’appliquent ici pleinement.
Piloter la pénétration digitale par segment. L’indicateur pertinent n’est pas le chiffre d’affaires du site, mais la part du chiffre d’affaires réalisée par voie électronique dans chaque segment de clients, EDI et web confondus. C’est lui qui mesure réellement la transformation. Il doit s’inscrire dans un pilotage par un nombre limité de KPIs et dans un arbitrage explicite entre croissance et rentabilité.
Reste la question des compétences. Mener ce type de transformation suppose une équipe capable de parler à la fois aux directions commerciales, aux systèmes d’information et aux clients. La structuration d’une équipe e-commerce B2B et le profil de la personne qui la dirige sont déterminants. Dans une région qui réindustrialise, c’est un enjeu de compétitivité à part entière.
Auvergne-Rhône-Alpes n’est pas en retard sur le e-commerce B2B. Elle en pratique simplement la forme la moins visible. Ses industriels et ses distributeurs ont su connecter leurs grands comptes par l’EDI et le punch-out, et ce socle est un atout. Mais il ne couvre qu’une partie du portefeuille.
La marge de progression se trouve dans la longue traîne des PME, premier employeur de la région et cœur de la clientèle de proximité. Les servir par le web, avec une expérience pensée pour l’acheteur professionnel, c’est à la fois réduire le coût de service, libérer du temps commercial et protéger la relation client face aux plateformes.
Dans la première région industrielle de France, la question n’est donc plus de savoir s’il faut digitaliser l’activité B2B de l’industrie et de la distribution. Elle est de savoir quel canal digital proposer à quel client, et qui, dans l’entreprise, a la légitimité pour porter cet arbitrage.
FAQ : les questions clés sur le e-commerce B2B en Auvergne-Rhône-Alpes
Selon l’Insee, en 2024, les commandes reçues via un site web représentent 1,9 % du chiffre d’affaires de l’industrie manufacturière française, contre 16,9 % pour les commandes reçues par EDI. L’essentiel du commerce électronique industriel passe donc par l’échange de données informatisé, et non par le web.
C’est un catalogue fournisseur accessible directement depuis l’outil d’achat du client. L’acheteur y retrouve ses prix négociés, compose son panier, puis le rapatrie dans son propre circuit de validation. La commande repart ensuite chez le fournisseur, souvent par EDI.
Parce qu’il répond aux besoins des grands comptes : automatisation des commandes et des factures, respect des contrats, traçabilité. Coûteux à mettre en place mais très économique à l’usage, il est rentable pour les relations à fort volume.
Trop petites pour justifier une intégration EDI, trop nombreuses pour être suivies par la force de vente, elles commandent encore largement par téléphone, par mail ou au comptoir. Le web est le canal le plus adapté pour les servir, mais peu de sites industriels permettent réellement de commander en ligne.
Non, il n’existe pas de mesure régionale publique du e-commerce B2B. Les données de l’Insee sur le commerce électronique sont nationales. Elles peuvent être croisées avec la structure du tissu régional, où les PME sont le premier employeur et où sont présentes près d’une ETI française sur deux.
Les prix et conditions propres à chaque compte, la commande rapide par référence, les listes de réassort, la disponibilité en temps réel, le devis en ligne, la gestion de plusieurs utilisateurs par compte et des modes de paiement adaptés, comme le règlement à 30 jours.