


En officialisant son partenariat avec Unlimitail en novembre, Mr.Bricolage a rejoint un mouvement que peu d’observateurs ont relevé : la plupart des grandes enseignes françaises du bricolage vendent désormais leur audience publicitaire à travers une régie partagée. Leroy Merlin, Bricomarché et Bricorama passent par Valiuz, l’alliance qui réunit depuis janvier 2026 les régies des enseignes Mulliez et du Groupement Mousquetaires. Kingfisher et ManoMano travaillent avec Unlimitail, la filiale commune de Carrefour et de Publicis. Mr.Bricolage et ses 330 magasins viennent de faire le même choix.
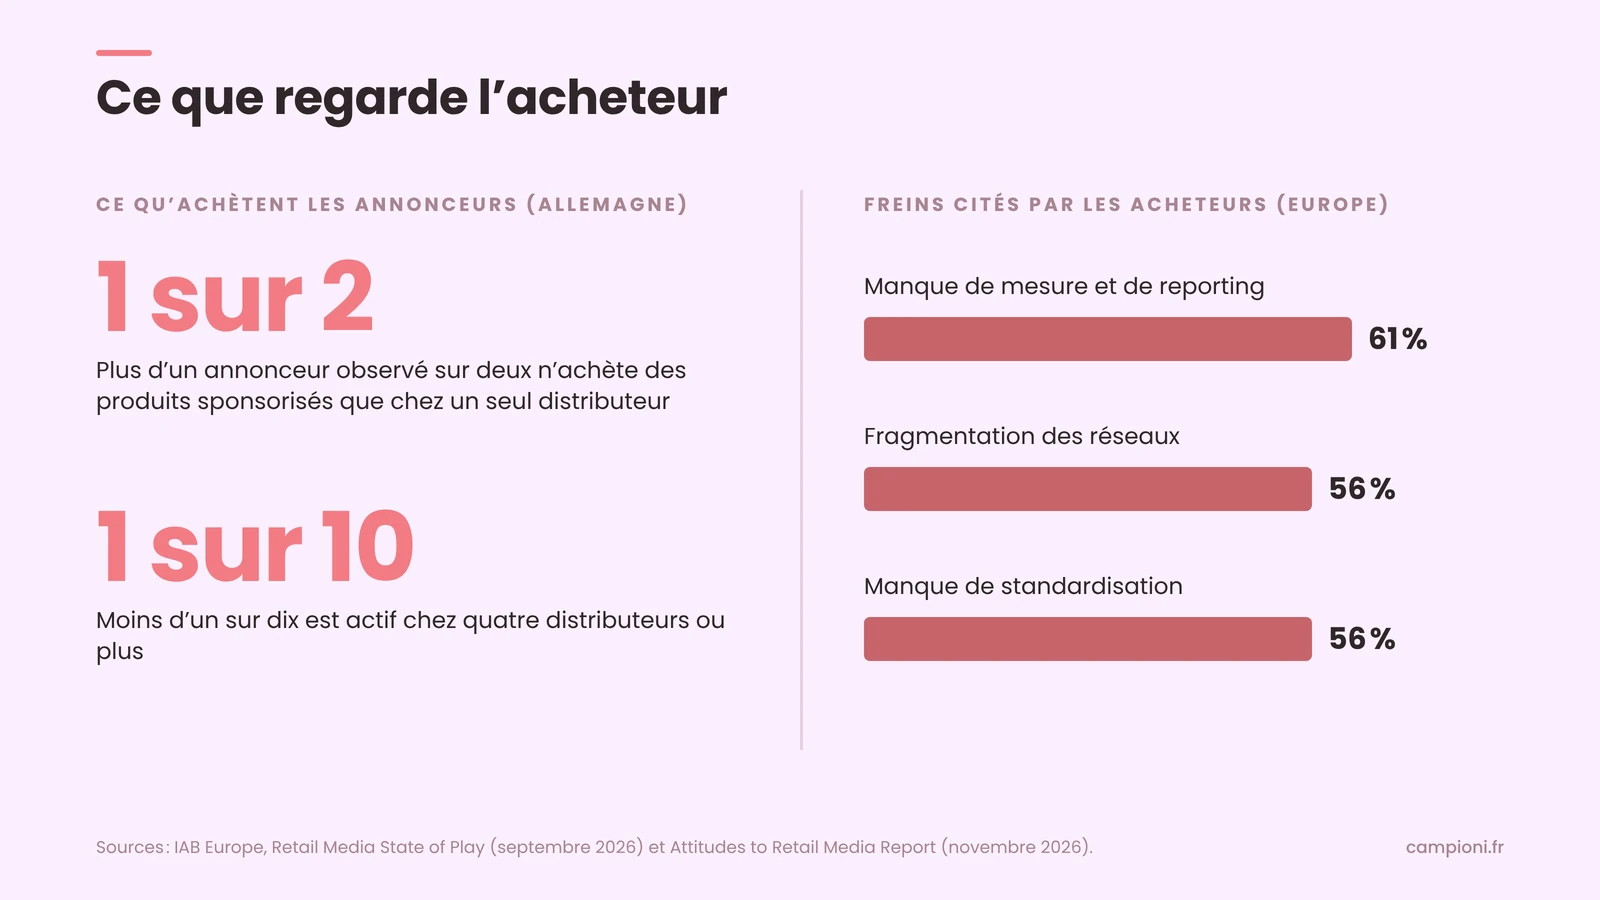
Ce mouvement a une explication que les chiffres d’IAB Europe rendent très concrète. En Allemagne, plus de la moitié des annonceurs observés n’achètent des produits sponsorisés que chez un seul distributeur, et moins d’un sur dix est actif chez quatre enseignes ou plus. Le retail media progresse vite, mais les budgets ne se répartissent pas : ils se concentrent sur les réseaux que les marques peuvent acheter simplement, mesurer de façon comparable et justifier en interne.
Pour une enseigne de taille intermédiaire, la question n’est donc plus de savoir s’il faut faire du retail media. Elle est de savoir avec qui, et à quelles conditions. Construire sa propre régie, confier son inventaire à un partenaire, rejoindre un réseau mutualisé ou renoncer : chacune de ces options engage la donnée client, la relation avec les fournisseurs et une part de la marge future. Cet article propose une grille pour trancher.
Le retail media récompense la taille
Le marché français ne manque pas de dynamisme. Selon l’Observatoire de l’e-pub du SRI et de l’UDECAM, réalisé par Oliver Wyman, le retail media a atteint 1,38 milliard d’euros en 2025, en hausse de 13 %, ce qui en fait le deuxième levier le plus dynamique de la publicité digitale. La croissance s’est encore accélérée au premier semestre 2026, à +18 %. En proportion, la France est même le marché européen le plus avancé : IAB Europe estime que le retail media y capte 17,2 % de l’ensemble des dépenses publicitaires, hors diffusion hors site, contre 13,1 % en Allemagne et 11,2 % en Espagne.
Les distributeurs ont de bonnes raisons de s’y intéresser. IAB Europe rappelle que, dans l’Union européenne, la valeur des ventes du commerce de détail a progressé de 18 % pendant que les volumes n’augmentaient que de 1 %, la hausse des coûts absorbant l’essentiel du gain. Dans l’alimentaire, où se concentre le retail media européen, le résultat représentait 4,4 % du chiffre d’affaires en 2023. Une recette à forte marge, fondée sur la donnée propriétaire, fait partie des rares leviers encore disponibles.
Mais la croissance ne se répartit pas uniformément. Le moteur du marché est le retail search, c’est-à-dire les produits sponsorisés dans les résultats de recherche du site marchand : +17 % en 2025, puis +24 % au premier semestre 2026, à 599 millions d’euros. Pendant ce temps, l’Observatoire note une croissance limitée à 3 % pour le display des acteurs du commerce et des services, qu’il décrit comme une phase de normalisation. Or le retail search monétise un actif précis : le volume de recherches internes. À coûts fixes comparables (technologie, équipe commerciale, outils de mesure), une enseigne qui reçoit dix fois moins de recherches vend dix fois moins d’emplacements.
Trois actifs font la valeur d’un réseau. Le premier est l’audience, et surtout l’intention exprimée dans le moteur de recherche du site. Le deuxième est la part des ventes identifiées, qui permet de relier une exposition publicitaire à un achat, y compris en magasin : Mr.Bricolage s’appuie sur sa carte de fidélité pour mesurer l’effet des campagnes en ligne sur les ventes en point de vente. Le troisième est un assortiment riche en marques qui disposent de budgets marketing. Selon LSA, l’offre de Mr.Bricolage s’adresse à quelque 600 fournisseurs. Une enseigne qui manque de l’un de ces trois actifs vendra moins, et moins cher.
Les marques n’achètent pas tous les réseaux
Côté acheteurs, la fragmentation pèse lourd. IAB Europe l’a documentée à partir de données d’emplacements couvrant 72 distributeurs et plus de 1 300 marques dans huit pays. Selon les enseignes, un produit sponsorisé apparaît en tête des résultats ou trente positions plus bas, et les fenêtres d’attribution, les méthodes d’incrémentalité et la définition des indicateurs diffèrent d’un réseau à l’autre. Chaque distributeur supplémentaire ajoute donc un coût de gestion pour l’annonceur. C’est la raison pour laquelle la plupart des marques s’en tiennent à un seul réseau, et seules les grandes multinationales, dotées d’équipes spécialisées, achètent large.
Les enquêtes auprès des acheteurs confirment ce diagnostic. Dans la troisième édition de son étude sur le retail media, publiée le 3 novembre 2026, IAB Europe relève que le manque de mesure et de reporting reste le premier frein cité (61 %), devant la fragmentation des réseaux et le manque de standardisation (56 % chacun). Les relations s’installent pourtant dans la durée : 71 % des acheteurs européens travaillent avec leurs distributeurs depuis plus d’un an, contre 51 % en 2024. Les marques approfondissent quelques partenariats plutôt qu’elles n’en multiplient.
Pour une enseigne de taille intermédiaire qui lance sa régie seule, la conséquence est mécanique. Elle arrive en cinquième ou dixième position dans les arbitrages de l’annonceur, derrière les plateformes qui offrent l’échelle et une mesure éprouvée. Son inventaire reste en partie invendu, ou se vend au rabais. Et les attentes de mesure montent : les acheteurs veulent désormais des preuves d’incrémentalité et des résultats reliant le digital au magasin, ce qu’aucune enseigne moyenne ne construit à faible coût. C’est l’envers du décor que décrivait déjà l’analyse du retail media dans le plan média, vue du côté de l’annonceur.
En France, le marché s’est organisé en blocs
Le paysage français s’est recomposé en deux ans autour de deux réseaux principaux. Le premier est Unlimitail, la filiale commune de Carrefour et de Publicis. Coopérative U, qui avait choisi Criteo pour son offre sur site en février 2025, a annoncé en juillet 2025, avec la création de l’alliance à l’achat Concordis avec Carrefour, qu’elle conclurait un accord avec Unlimitail. Elle l’a depuis rejoint. MaxiCoffee a suivi en octobre 2026, puis Mr.Bricolage. Selon LSA, la régie revendique une quarantaine de clients, dont Kingfisher et ManoMano dans le bricolage. Le second est Valiuz, l’alliance de données des enseignes de l’Association familiale Mulliez, qui a d’abord absorbé Adeo Retail Media, la régie de Leroy Merlin, en janvier 2025. Elle a ensuite rapproché son activité retail media d’Infinity Advertising, la régie du Groupement Mousquetaires, avec une offre commune effective depuis janvier 2026. L’ensemble revendique 10 000 points de vente dans six pays, d’Auchan à Intermarché en passant par Leroy Merlin, Boulanger et Bricomarché. Un point mérite l’attention des comités de direction : ces alliances publicitaires reproduisent les alliances à l’achat. Concordis a précédé l’entrée de Coopérative U chez Unlimitail. Aura Retail, la centrale d’achats commune d’Intermarché, d’Auchan et de Casino, a précédé le rapprochement entre Valiuz et Infinity Advertising. Le retail media devient un élément de la relation avec les fournisseurs, discuté à la même table que les conditions d’achat. Pour une enseigne qui ne fait partie d’aucun de ces blocs, choisir un réseau revient aussi à se positionner dans ce paysage.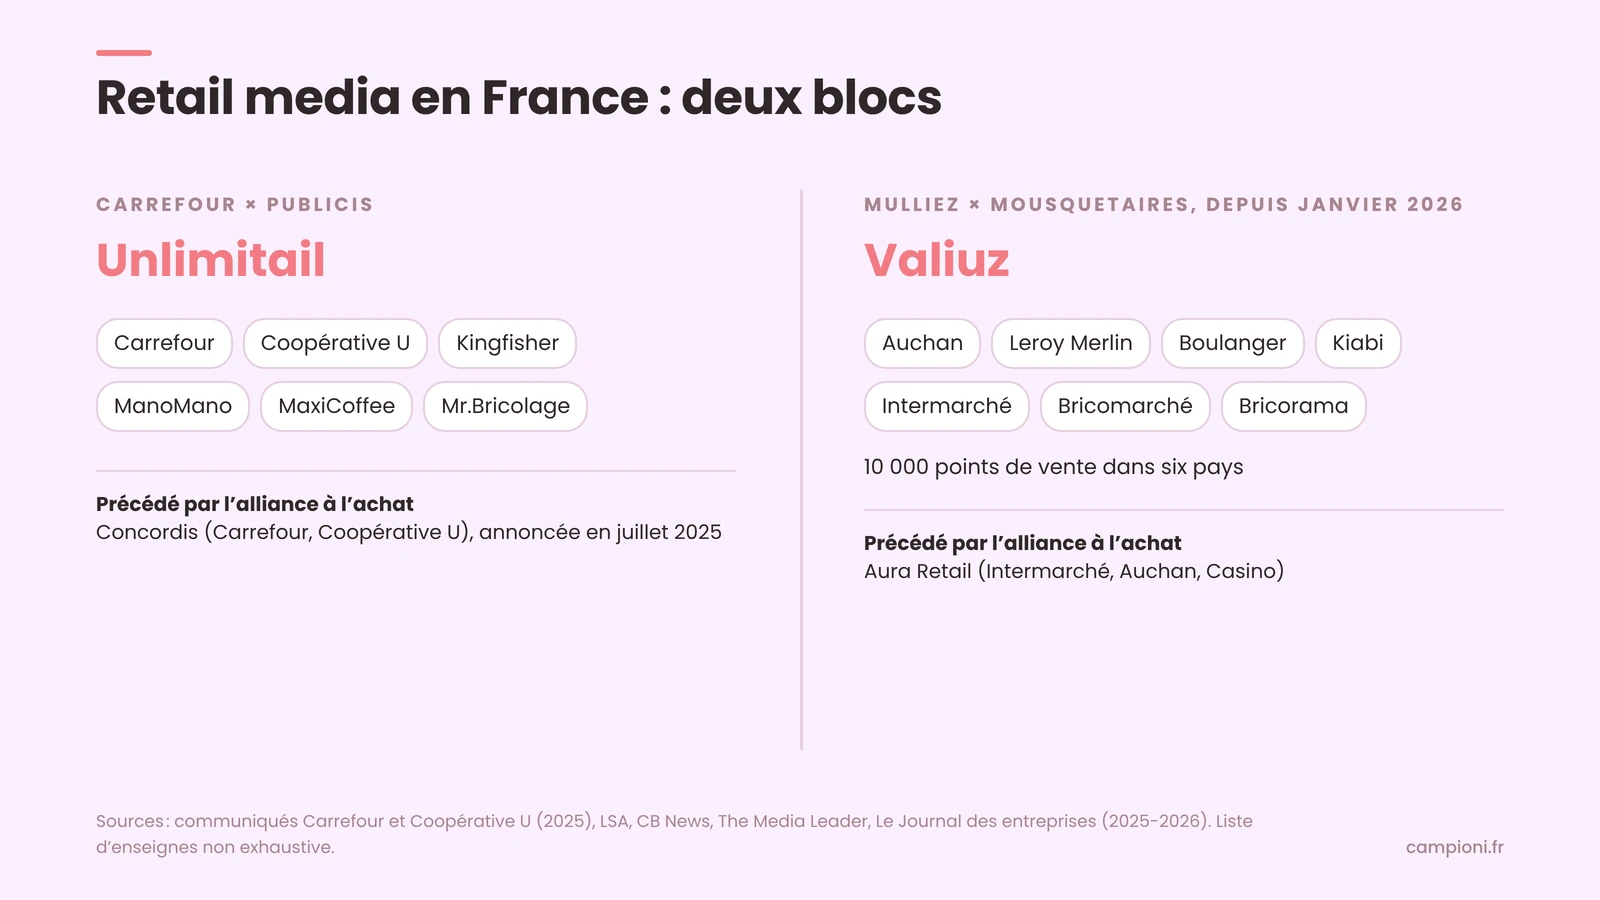
Trois modèles, trois arbitrages
Une enseigne de taille intermédiaire a trois options pour monétiser son audience, et une quatrième qui consiste à ne pas le faire. Le tableau ci-dessous résume ce que chacune garde, ce qu’elle doit financer et ce qu’elle risque. Il s’agit d’une grille d’analyse, pas de données de marché.
| Régie en propre | Partenaire qui opère la régie | Réseau mutualisé | |
|---|---|---|---|
| Ce que l'enseigne garde | Toute la recette publicitaire, la relation directe avec les marques, la maîtrise de la donnée | Sa marque et sa donnée ; le partenaire facture la technologie et la commercialisation | Une part de la recette ; la vente est partagée avec les autres enseignes du réseau |
| Ce qu'elle doit financer | Technologie, équipe commerciale, opérations, mesure | Une équipe réduite de pilotage | L'intégration technique et la gouvernance du réseau |
| Visibilité auprès des acheteurs | Faible si l'audience est limitée | Celle du portefeuille commercial du partenaire | Élevée : l'enseigne entre dans un achat groupé |
| Délai de mise sur le marché | Long | Moyen | Court |
| Risque principal | Un inventaire sous-commercialisé | La dépendance à la feuille de route du partenaire | La dilution de la spécificité de l'enseigne et le partage de la donnée |
Le cas de Mr.Bricolage montre que la frontière entre ces modèles s’estompe. L’offre est commercialisée sous la marque de l’enseigne, mais Unlimitail opère la technologie et vend les espaces, en mettant à sa disposition près d’une centaine d’indicateurs de performance. L’enseigne accélère ainsi la monétisation de son audience tout en construisant progressivement son programme, plutôt que d’investir d’emblée dans une régie complète. La vraie question n’est pas technique : elle porte sur qui vend aux marques, et avec quelle mesure.
Renoncer reste une option légitime. Une enseigne dont l’audience est modeste, dont l’assortiment repose surtout sur ses marques propres ou dont les fournisseurs disposent de peu de budgets marketing peut gagner davantage à concentrer ses équipes sur sa marge commerciale. Elle doit simplement savoir que les budgets marketing de ses fournisseurs iront alors vers les réseaux de ses concurrents.
La grille de décision pour un comité de direction
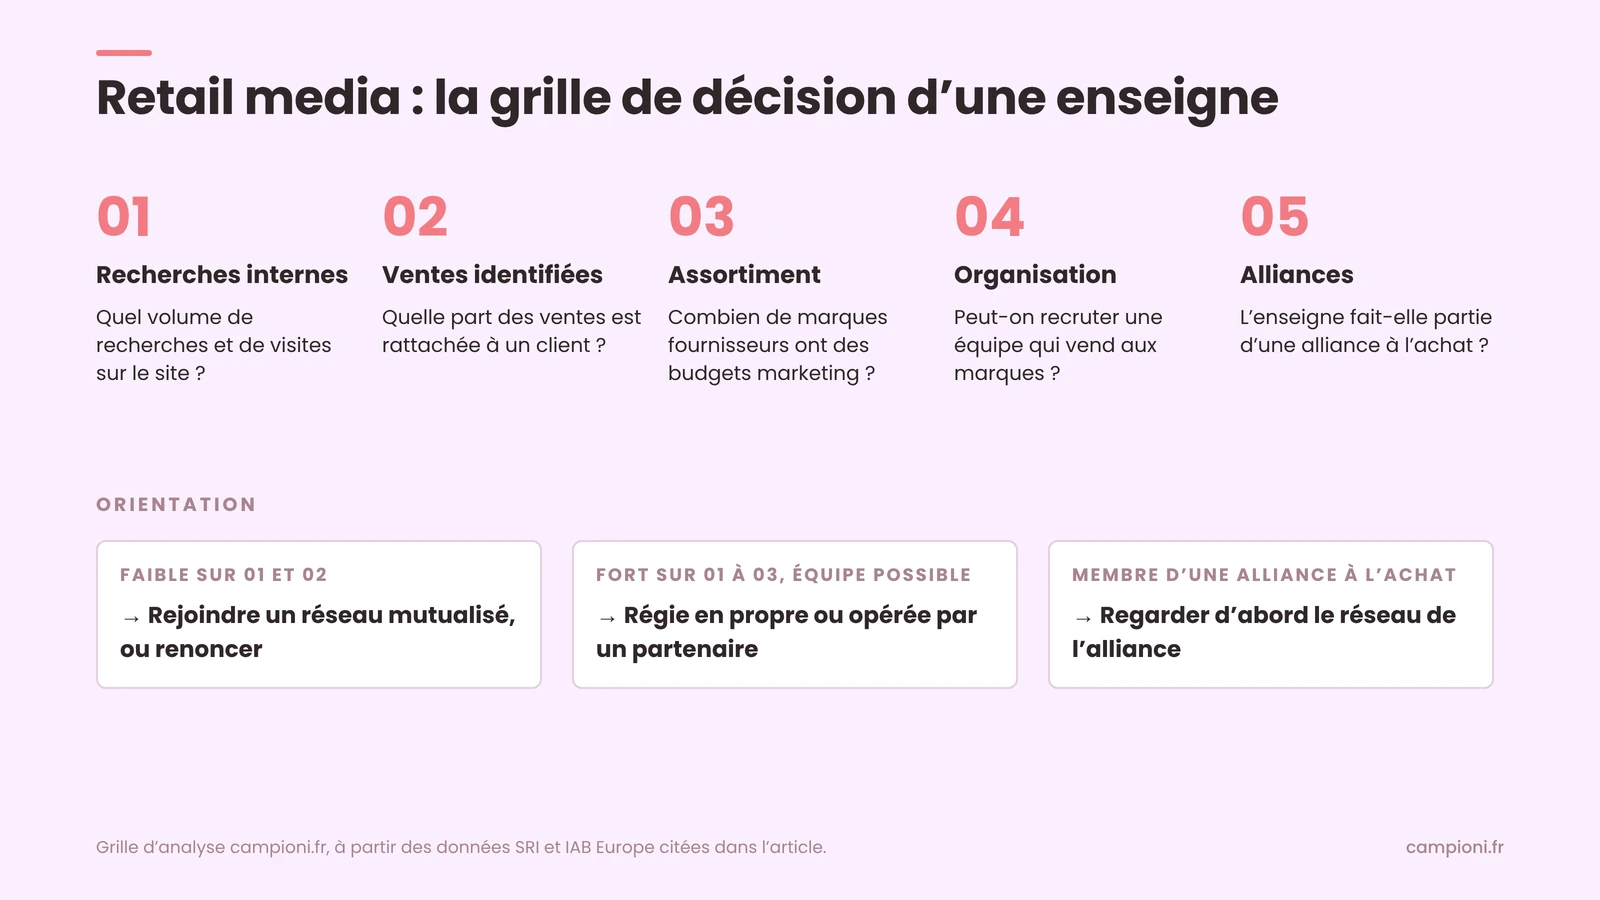
Cinq questions permettent de situer une enseigne, et elles appellent des réponses chiffrées plutôt que des intuitions.
La première porte sur le volume de recherches internes et de visites. Le retail search étant le moteur du marché, c’est l’actif le plus directement monétisable. Une enseigne doit connaître le nombre de recherches mensuelles sur son site et la part de celles qui portent sur des produits de marques fournisseurs.
La deuxième porte sur la part des ventes identifiées. Sans carte de fidélité active ni comptes clients, impossible de relier une campagne à un achat en magasin, donc de répondre à l’exigence d’incrémentalité des annonceurs. C’est souvent l’actif le plus sous-estimé, et celui qui distingue un inventaire vendable d’un simple espace d’affichage.
La troisième porte sur l’assortiment. Combien de fournisseurs disposent de budgets marketing, et quel poids représentent leurs produits dans les ventes ? Une enseigne très orientée marques propres a peu d’annonceurs naturels.
La quatrième porte sur l’organisation. Vendre de la publicité à des marques est un métier distinct : il faut des commerciaux, des spécialistes des opérations publicitaires et des analystes de la donnée. Une enseigne qui ne peut pas les recruter doit s’appuyer sur un partenaire ou un réseau.
La cinquième porte sur les alliances. Une enseigne déjà engagée dans une centrale d’achats commune a toutes les chances de voir le retail media suivre le même chemin, et gagne à anticiper cette discussion plutôt qu’à la subir.
La lecture est assez directe. Une enseigne faible sur les deux premières questions a intérêt à rejoindre un réseau ou à renoncer. Une enseigne forte sur les trois premières et capable de staffer une équipe peut envisager une régie en propre ou opérée par un partenaire. Une enseigne engagée dans une alliance à l’achat regardera d’abord le réseau de son alliance.
Le piège de la coopération commerciale requalifiée
Le retail media des enseignes moyennes comporte un risque que les chiffres de marché ne montrent pas : celui de rebaptiser des budgets qui existaient déjà. En février 2026, l’IAB et IAB Europe ont publié un cadre commun pour distinguer le trade marketing du retail media. Le premier recouvre des leviers économiques liés à la rentabilité du distributeur et aux conditions commerciales négociées avec les fournisseurs. Il passe par le coût des marchandises et ne constitue pas un budget marketing. Le second désigne une influence payée, planifiée et mesurée, achetée avec les méthodes et les équipes du média. Les deux organisations estiment que la confusion entre les deux coûte aux marques en clarté, en efficacité et en performance.
La directrice marketing de Mr.Bricolage formule l’ambition juste lorsqu’elle explique, dans LSA, que le retail media permet de travailler avec les budgets marketing des fournisseurs. Tout est dans le mot « marketing ». Si les campagnes sont financées par l’enveloppe déjà négociée au titre des conditions commerciales, le distributeur déplace simplement de l’argent d’une ligne à une autre. Le fournisseur n’y voit aucune valeur supplémentaire, et la mesure ne peut rien prouver, puisque l’argent aurait été dépensé de toute façon.
Je l’ai observé de l’intérieur dans la distribution professionnelle : les marques distribuées finançaient déjà les catalogues et une partie des actions promotionnelles sur les sites marchands, au titre de leur coopération avec le distributeur. Une offre de retail media bâtie sur ces mêmes enveloppes ne fait que changer de support. Elle ne devient un relais de croissance que si elle va chercher d’autres budgets, ceux que les marques consacrent aujourd’hui au search, aux réseaux sociaux ou à l’affichage, et si elle prouve qu’elle les rentabilise mieux.
Le risque est plus aigu en B2B. Les distributeurs professionnels, négociants et fournisseurs industriels lancent à leur tour des offres de retail media sur leurs sites, souvent adossées aux budgets de coopération historiques de leurs fournisseurs. Ils se heurtent en outre à une limite structurelle : une part croissante des commandes ne passe plus par les pages du site. Chez deux distributeurs que j’ai pu observer, le punch-out depuis l’ERP du client représentait environ la moitié du chiffre d’affaires digital, comme je l’ai détaillé dans l’arbitrage entre punch-out et catalogue hébergé. Un acheteur qui commande depuis son ERP voit peu de pages, donc peu d’emplacements. L’inventaire publicitaire d’un site B2B est plus étroit qu’il n’y paraît, ce qui plaide pour la diffusion hors site et pour la mutualisation.
Ce que la mutualisation change pour les marques
Pour l’annonceur, un réseau mutualisé réduit d’abord le coût d’accès à chaque enseigne supplémentaire. C’est exactement l’objectif que se fixe IAB Europe avec ses standards de mesure : abaisser le coût du deuxième, du troisième et du cinquième distributeur, pour que les marques de taille moyenne achètent le retail media comme le font déjà les grandes. Valiuz met ainsi en avant une mesure de performance commune, certifiée par le CESP, sur les enseignes de son alliance.
La mutualisation a aussi ses limites. Les opérations spécifiques à une enseigne deviennent plus difficiles à négocier, et la question du partage de la donnée reste ouverte. Lors de l’annonce de l’alliance, le directeur général de Valiuz précisait que les données qu’Auchan et Leroy Merlin partagent en partie ne seraient pas, pour l’heure, croisées avec celles d’Intermarché et de Bricomarché. Les réseaux mutualisés vendent ensemble des inventaires, pas encore une connaissance client unifiée.
Une décision de position, pas de technologie
Pour une enseigne de taille intermédiaire, le retail media se joue moins sur le choix d’une plateforme que sur une question de position : dans un marché où les annonceurs concentrent leurs budgets sur quelques réseaux et où les alliances publicitaires suivent les alliances à l’achat, rester seul revient souvent à rester invisible. Mr.Bricolage l’a compris en choisissant de monétiser vite plutôt que de construire longtemps.
La grille tient en trois mots : échelle, donnée, alliances. Une enseigne qui dispose des deux premières peut garder la main sur sa régie. Une enseigne qui en manque gagne à rejoindre un réseau, à condition de négocier la gouvernance de sa donnée et de financer ses campagnes avec de vrais budgets marketing plutôt qu’avec ceux de la négociation annuelle. Pour toutes, le retail media est en train de devenir un front de la relation fournisseurs à part entière, et c’est à ce niveau qu’il faut le piloter.
FAQ
Deux réseaux dominent : Unlimitail, filiale commune de Carrefour et de Publicis, qui travaille notamment avec Coopérative U, Kingfisher, ManoMano, MaxiCoffee et Mr.Bricolage ; et Valiuz, qui réunit depuis janvier 2026 les enseignes de l’Association familiale Mulliez et du Groupement Mousquetaires.
Selon l’Observatoire de l’e-pub du SRI et de l’UDECAM, le retail media a atteint 1,38 milliard d’euros en 2025, en hausse de 13 %, puis a progressé de 18 % au premier semestre 2026. Les produits sponsorisés dans les résultats de recherche en sont le principal moteur.
POUR ALLER PLUS LOIN
À lire aussi
- Stratégie & pilotage
EXPLORER
NEWSLETTER
La Minute e-Commerce, dans votre boîte mail
Les nouvelles analyses, sourcées et chiffrées. Désinscription en un clic.
En vous inscrivant, vous acceptez de recevoir La Minute e-Commerce. Voir notre politique de confidentialité.